

SRA frist controleaanpak op
bron: AccountancyWorld
NIEUWEGEIN - SRA ondersteunt met handboeken en praktijkhandreikingen leden die controleopdrachten uitvoeren. Sinds een aantal jaren wordt de basis daarvoor gevormd door de SRA-‘Controlefilosofie’. Daarin zijn de uitgangspunten voor een op de mkb-praktijk toegespitste controleaanpak verwoord. De wet- en regelgeving, waaronder de NV COS, wordt in de handboeken en praktijkhandreikingen vertaald in deze aanpak.
Onlangs is een begin gemaakt met het ‘opfrissen’ van de aanpak. Daarvoor bestaan meerdere aanleidingen. In de eerste plaats is de kennis van de NV COS bij de controlerende accountants toegenomen. Dit betekent dat in de handboeken en praktijkhandreikingen minder aandacht hoeft te worden besteed aan uitleg van de controlestandaarden. Ten tweede maken de uitkomsten van OKB’s, toetsingen en reviews duidelijk dat behoefte bestaat aan concrete guidance die verder gaat dan bijvoorbeeld de toepassingsgerichte teksten in de controlestandaarden. Ten slotte geeft de toenemende ervaring in de praktijk met het door SRA ontwikkelde zekerheidsmodel aanleiding om dit model op onderdelen bij te stellen.
Een nieuwe vormgeving
De wijzigingen hebben ook geleid tot het heroverwegen van de vorm waarin het handboek en de praktijkhandreikingen tot nu zijn verschenen. Met de controlefilosofie als basis zal het ‘handboek’ voortaan bestaan uit een reeks nauw met elkaar samenhangende praktijkhandreikingen, die waar mogelijk vergezeld gaan van tools en modellen. Dit heeft als voordeel dat de handreikingen eenvoudiger kunnen worden opgenomen in de elektronische werkprogramma’s. Daarnaast kan het handboek sneller worden geactualiseerd.
Profilering is leidend
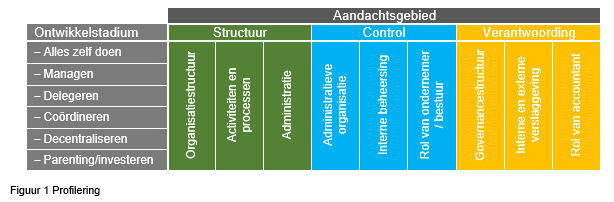
Volgens de controlefilosofie is het ‘profiel’ van de onderneming leidend. De profilering is onderdeel van het verwerven van inzicht in en begrip van de onderneming en kan de accountant helpen bij het identificeren en inschatten van controlerisico’s. Het profiel wordt bepaald door de onderneming te beschrijven op basis van het ontwikkelstadium waarin die verkeert, afgezet tegen kenmerken op het gebied van structuur, beheersingsvraagstukken (‘control’) en verantwoording. Schematisch is dit als volgt weer te geven:
Thematische uitwerking
Bij de controlefilosofie hoort een overzichtelijke en eenduidige, schematische weergave van het controleproces. De controlefilosofie beschrijft thematisch een aantal voor de controlevraagstukken relevante kenmerken van mkb-ondernemingen. De onderscheiden thema’s zijn:
- omvang en structuur van de organisatie
- rol van de leiding
- inrichting van de interne beheersing
- betekenis van de automatisering
- grenzen van de controle-informatie
- organisatie van de opdracht
Per thema wordt aangegeven voor welke fase van het controleproces het thema van belang is, wordt de relatie met de controlestandaarden benoemd en uitgelegd waarom het thema van belang is voor de accountant. Vervolgens worden de aandachtspunten voor de controleaanpak beschreven die voortvloeien uit de profielkenmerken van de onderneming.
Bekijk het volledige persbericht hier.
Bron: SRA
Laatste nieuws
-
23 okt Wat is het verschil tussen salarisadministratie en payroll?
-
23 okt Verwerk automatisch bestellingen in Exact Online met ZioSync
-
23 okt De Wtta komt eraan: ook accountantskantoren moeten hun detacherinsgsopdrachten toetsen
-
23 okt Productiviteitsverbetering binnen jouw accountantskantoor? Zeven tips!
-
23 okt Kamerbrief aanvulling Belastingplan 2027: belangrijke fiscale wijzigingen aangekondigd voor box 2 en box 3
-
22 okt Degener vermindert e-mailverkeer met 80% dankzij digitalisering
-
22 okt Nieuw fintech platform Aspyre voor accountancy en administratiekantoren
-
22 okt ABN AMRO: zeven op de tien accountants werken efficiënter dankzij technologie
-
22 okt Veel nieuwe accountantskantoren
-
22 okt Kwaliteitsindicatoren officieel vastgesteld
Praat mee
Heeft u al een account? Dan kunt u
Inloggen
Heeft u nog geen account? Maak dan een account aan